エル川の株ブログ 爆益への意志

株式投資についての私的雑記です。主にアウトプットとしてのブログです。こんなんでも爆益を夢見ています。投資日記的にやっていますがコメントくれたらうれしいです。※本ブログは特定銘柄の推奨・勧誘を目的としない一般情報であり、投資判断は自己責任

半導体関連の設備投資が多い、他(´・ェ・`)

今週は半導体関連の設備投資ニュースをよく目にした。

個人的に気になるのは、投資金額の大きさとともに、何が足りなくなり、いつの需要に向けてお金を使っているのかという点だ。会社が数年先をどう見ているかが、設備投資には表れやすいと思う。

メック。新工場が動く前から、もう次の増強

メックは9月30日、北九州工場へ約20億円の追加設備投資を行うと発表した。半導体パッケージ基板向けを中心とした薬品の需要拡大に対応するもので、今回の追加設備は2028年度に稼働する予定。

目を引くのは、もとの北九州工場自体が、今年12月に稼働を始める予定だということだ。新工場が動く前から、もう第2期の設備投資を決めている。もともと需要を見ながら増強する方針だったところへ、AI関連投資の拡大を背景として、次の具体的な一手が出てきた。

まだ動いていない工場の、その先を考えている。この時間軸が気になる。

メックの主力製品には、基板の銅と樹脂をしっかり密着させるための表面処理薬品がある。半導体チップを載せる基板は、銅の配線と絶縁する樹脂を重ねて作るので、その境目をきちんと接着させる技術が必要になる。会社は、パッケージ基板の大型化や多層化も、主力のCZシリーズの需要拡大につながると見ている。

今年上期には、薬品の出荷量が前年同期比21.9%増えている。既に数量が増えているところへ、数年先の供給能力も積み増していく。この順番で見ると、今回の投資の受け取り方も変わってくる。

同日には、長岡工場に隣接する土地・建物を約23億円で取得することも発表した。こちらは、2033年に稼働40年を迎える既存工場の更新を見据えたもの。将来のリニューアルの選択肢を確保する投資であり、北九州の20億円とは目的が少し違う。供給体制を長く維持していくための準備も進めている。

ラサ工業。4月に増強した後、さらに188億円

ラサ工業も9月30日、台湾の連結子会社が高純度リン酸の第二工場を建設すると発表した。場所は台中市で、投資額は約38億台湾ドル、会社換算で約188億円。2028年度の竣工を予定している。

高純度リン酸は、半導体を作る前工程で、不要な膜などを取り除くエッチングに使われる薬液。メックが半導体を載せる基板の製造を支えるのに対し、こちらは半導体チップそのものを作る工程に関わっている。

会社は、先端ロジック半導体の重要な生産拠点である台湾で、生成AIやデータセンターの拡大を背景に、高純度リン酸の増産ニーズが強まっていると説明している。新工場では製造・出荷の自動化も進めるという。

さらに気になったのは、台湾では今年4月にも、約30億円を投じた増産設備が稼働していることだ。こちらは台湾の生産能力を4割引き上げるもの。その半年後に、今度は188億円の第二工場を決めた。なお、4割増という数字は4月に稼働した設備の話で、今回の第二工場による増加率は公表されていない。

2026年3月期の全社営業利益が約60億円だった会社にとって、188億円はかなり大きな投資だ。数年かけて進める計画とはいえ、経営側はそれだけの資金を投じる需要があると判断したことになる。

新光電気工業。JDIの工場を先端パッケージへ

新光電気工業は9月30日、ジャパンディスプレイの茂原工場を取得する契約を結んだ。先端半導体向けパッケージの新たな中核工場とする計画で、引き渡しは2027年3月末、稼働開始は2028年度を予定している。一部のエリアはFICTに譲渡し、両社で活用する。

会社の説明で気になったのは、需要増に加えて、製品の大型化や多層化によって製造負荷が増え、早期に生産能力を広げる必要があるという部分。基板の枚数だけでなく、1枚を作るために必要な工程や設備の負荷も増えている。メックと同じ先端パッケージ市場を、基板メーカー側から見たニュースとして興味深い。

7966リンテック。装置の生産が能力上限に近い

リンテックは9月29日、約25億円を投じた伊奈テクノロジーセンターの新棟について、10月に稼働を始めると発表した。既に9月14日に竣工しており、半導体関連装置の開発力と生産能力を強化する。

同社が手掛けるのは、ウェーハを薄く削ったり切断したりする際に使う、特殊な粘着テープの貼付・剥離装置など。会社は、半導体関連装置の生産が現在の能力上限に近い状況で続いていると説明している。将来の見通しに加えて、足元でも供給力が必要になっていることが分かる内容だった。

エア・リキード。日本の半導体工場向けガスにも大型投資

エア・リキードも9月30日、日本の半導体工場向けに、1億7,000万ユーロを超える新たな投資を発表した。顧客の既存ロジック半導体工場の増強に合わせ、超高純度の窒素、酸素、アルゴン、水素を供給するための設備を建設する。長期契約に基づく投資だという。

薬品、基板、装置、そして工場を動かすためのガスまで。それぞれ別の場所から、先端半導体の生産拡大を支える動きが出ている。

「何個作るか」に加えて、「1個に何が必要か」

こうしたニュースを並べてみると、半導体の個数が増えることに加えて、高性能化によって1個を作るために必要なものが変わっていることが見えてくる。

例えばパッケージ基板なら、大きくなり、層が増えれば、加工する面積や接着させる界面が増える。メックが大型・多層化を需要拡大の理由に挙げ、新光が同じ変化を製造負荷の増加として説明しているのは、つながる話だと思う。

もちろん、薬品の使用量は製法や処理条件でも変わるので、面積や層数にそのまま比例するとは限らない。それでも、半導体の出荷個数だけでは捉えられない需要の伸び方がある。 この辺りに、日本の材料企業を見る面白さを感じる。

これまで積み重ねてきた技術に、顧客側の変化が重なり、必要とされる量や品質が変わる。そして設備投資が具体化する。自分が追いたいのは、そういう変化が売上や利益に表れてくる過程なのだと思う。

好調さの先で、どれだけ利益を残せるか

一方で、設備投資の発表から利益が増えるまでには時間がある。メックの今回の追加設備は2028年度稼働予定で、ラサ工業は2028年度に竣工する計画だ。ラサの新工場がいつ本格稼働し、どの程度の利益を生むかまでは、今回の発表では分からない。

工場の稼働に伴い、減価償却費や立ち上げの負担も生じる。需要が増えていても、それ以上の勢いで供給能力が増えれば、期待していたほど利益を残せない可能性もある。

だから、追っていきたいのは増産後の出荷量、稼働率、利益率だ。高付加価値の製品を増やし、価格を維持しながら売れるのか。設備投資額が大きいほど、その先の回収の仕方も気になる。

それでも、今週のニュースを見た感想は、やはり半導体は強い、というものだった。特にAI・先端半導体を支える分野では、実際の出荷増や能力不足への対応と、数年先の増強計画が重なっている。

業界が好調でも、自分が株で儲かるかはまた別の話ではある。どの会社の利益が、いつ、どれだけ増えそうで、今の株価はそこまで織り込んでいるのか。結局はそこまで考える必要があるのだろう。増産の見出しに期待しつつ、その先の数字を追っていきたい。


デイトレーダーはアスリート

松井証券によるテスタさんのキオクシアトレード動画を見る。改めてデイトレはアスリートの世界だという感想を抱く。少し前に見たテニスの世界ランク1位と下位選手の違いについての動画を想起させるものがあった。

世界1位と1370位でもフィジカルは変わらない。瞬間的には世界トップを超えるプレイも見られる。が、下位ランクの選手は試合の中でプレイのムラがある一方で世界の頂点に立つプレイヤーは常に正確無比な打撃を繰り出し続け、試合の最中で相手のプレイスタイルにも冷静に素早く対応する。追い詰められた状況でも守りに入らず逆に強気に攻める決して揺るがないメンタルもある。

たとえ球速が同等でもミスの確率が10%高ければ、ラリーが続くほど確率の差が積み重なり、下位選手が圧倒的に不利になる。テニスは「最大値の高さ」ではなく「平均値の安定(再現性)」を競う確率論のスポーツなのであるという解説。

この内容は、そのままデイトレにも当てはめることができると思った。素人でも瞬間的にはテスタさんに通ずるプレイができるかもしれない。しかし、売買の数をこなすにつれてプレイにムラが出る、常に変動し続ける相場の変化に全く対応できない、追い詰められた状況で攻めるべき局面で守りに入ってしまう・・・等々。

一日に千回を超える売買をこなせる人間性能、積み上げた経験、感覚、決して揺るがないメンタル・・・これらをいくら説明、解説されても再現できるはずがない。素人がデイトレの極意を得ようと必死で見ても到底真似できる世界ではない。プロのアスリートの試合を観戦するような目線で見なければならない。

あと、個人的に超えられない壁の一つがトレードをお金として見てしまう事だと思う。百戦錬磨のトレーダーは淡々とスコアを積み重ねることだけを考える。しかし人間はたとえ強く意識していてもそれができない。たとえ余裕資金と割り切ってもその数字は生活に直結する「お金」である。いくらスコアを伸ばすことだけを考えろと叩き込まれても、正常な人間であればどこかで防衛本能が働いてしまう。

でも、これからのAIならそれが再現できるようになるのでは?とも思う。現状シストレの世界もたぶん上記のデイトレのような世界観だと勝手に思っているが、今後AIが人間の指示なしで勝手に人間を超える戦略をアップデートし続けマーケットでぶつかり合う世界観が実現したとき、勝敗を分かつ要素は一体何になるのだろう。結局は資金力の世界になる?正直全く想像がつかない。


2026年の記録

年間確定損益額+39,373,076円
現在の評価損益状況+43,005,262円
資産年初来+74.66%(前週比+2.69%)

「自称・井村信者」が振り返る当時のメモと、今になって見えたこと(´・ェ・`)

1518三井松島HDと1514住石HDを、「自称・井村信者」の視点から、当時のメモとともに振り返ってみる。

とにかく、自分で読んで面白いと思うものを書きたい。その一心で書いた。AIによって個別株投資の世界が変わっていく中、書けるときに書いておこうと思い勢いで投稿する。

ただし、これは私の視点で矮小化した振り返りにすぎない。足りないピースはいくつもあると思うし、的外れなことも多々書いていると思う。井村さん本人の解説ではなく、あくまで一人の「自称・信者」による推測だという点には、強く留意してほしい。

いつか井村さんが是川銀蔵のような自伝を出し、過去の投資を存分に語ってくれることを願う。


1518 三井松島HD

投資仮説――石炭価格の高騰を、どう利益につなげるか

2022年前半当時の三井松島HDへの投資仮説を、ざっくり書くとこうなる。

脱炭素による化石燃料の開発減少に、ロシア・ウクライナ問題によるエネルギー調達の混乱が重なった。その中で、発電用の石炭である「一般炭」が希少なエネルギー資源となり、価格が急騰していた。

それなら、石炭の鉱山権益を持つ三井松島HDは、価格高騰の恩恵を大きく受けるのではないか?

当時は、こんな材料とリスクを並べて考えていた。

当時のメモ①|買い材料とリスクシナリオ(原文)

買い材料

・日銀の金融緩和継続が改めて強調

円安トレンド継続の思惑。

・欧州中心に電力危機による石炭発電再開や延長の報道が相次ぐ

石炭需要増によるリデル炭鉱延長期待。やはりリデル炭鉱延長がカタリスト。権益延長維持決定の発表で株価は一段高すると思われる。

・西側諸国でロシア産石炭撤退

欧州は石炭発電を再開延長せざるを得ない状況にも関わらずロシアからの調達を絶ち調達先が絞られてる。今後も石炭争奪戦は激化するので石炭価格は高値圏推移が続く可能性が高い。

・脱炭素の流れで化石燃料の開発投資が増やせない

電力危機の中でも脱炭素トレンドは継続しなければならない。今の構造的に脱炭素による石炭需要減<石炭供給減が圧倒する。

・日本カタンの子会社化→次世代送電網整備計画思惑

再生可能エネルギーへの移行に伴う次世代送電網整備は国策。日本カタンを始め今後もこの領域でのM&Aが期待される。エネルギー危機関連銘柄でありながら再生可能エネルギー関連銘柄という一面も。

リスクシナリオ

・リデル炭鉱延長なしの発表

今の株価がどの程度リデル炭鉱延長を前提としているか不明だが延長なしが発表された場合は短期での暴落が予測される。その場合は一旦敗走することになる。ただ延長を前提としていない経営計画を前提としている側面もあるので株価1000円とかにはならないか?

・石炭価格の急暴落

石炭価格が急落する要因として考えられるのは世界的な景気後退で資源エネルギー価格下落とロシアウクライナの停戦によるエネルギー価格下落。ただしロシア停戦が決まってもプーチン体制に屈する形での譲歩は考え辛い。停戦=ロシアから欧州へのエネルギー供給再開とはならず簡単に脱ロシアのトレンドは止まらないと見ている。ただしいつどこでシナリオ変更が起こるかはわからないので注視は続ける。

リデル炭鉱――鉱区延長は「時間の問題」だと思っていた

リデル炭鉱は、スイスの資源大手グレンコアと共同運営していた。権益の保有割合は、グレンコア67.5%、三井松島32.5%だ。

投資仮説が成立するうえでは、継続的な収益源となるリデル炭鉱の鉱区延長が認められるかどうかが、大きな焦点だったと思う。

課題の一つが、延長エリアに位置する文化的施設「ravensworth homestead」だった。鉱山側は、この施設を区域外へ移すことを提案していた。

当時、グレンコアが公開していた移転のプロモーション動画がこちら。

井村さんは、現地の記者、政治的関係者、反対団体の人物など、関連がありそうなあらゆる人物をフォローしていた。私もその後を追う形で、投資判断の材料を探していった。

海外の記事も漁ったうえで、私は「結局は経済的合理性が優先され、鉱区延長は認められるだろう」と判断していた。

当時のメモ②|石炭の供給不足と鉱区延長(原文)

・石炭の構造的な供給不足

世界的なエネルギー危機が相次ぐ中で上流開発は中止や新規受け入れ停止、融資停止など急速な石炭開発撤退が相次ぐ。構造的に一般炭の高騰は続いていくと見られるので会社見通しの数字は決して強気ではないとの見方もできる。

・リデル炭鉱の延長有無

ravensworth homestead移転問題

鉱区延長のため延長鉱区内にある植民地時代に建てられた建造物であるravensworth homesteadの石炭事業者側の移設計画に反対する地元住民の声が上がっている。そのため鉱区延長の承認プロセスに遅れが出ている。

反対派は遺産保護法の観点からも移設反対を主張。事業承認をする機関であるIPCだけではなく環境省による判断も待たれる。しかしravensworth homesteadは国の重要遺産として正式に指定されている訳ではないこと、鉱区延長の承認機関であるIPCの承認有無に関してはravensworth homestead移設の可否ではなく延長鉱区における2044年までの採掘継続性が焦点となっている。そのため移設反対派が不利な状況であり鉱区延長の承認は時間の問題ともいえる。

決算プレイ――3つのパターンを考えていた

これらを追っていたのは、2022年8月に発表される第1四半期決算の前だった。

石炭価格、貿易統計、同業他社の業績などを追いながら、決算を見据えた戦略も考えていた。今読み返すと、随分と必死に考えている。AIなしにしては上出来と自分で思ってしまった。

当時のメモ③|1Q決算の3つのシナリオ(原文)

石炭事業に関しては3ヶ月のズレがあり8月5日発表の1Qの石炭事業の数字は今年1-3月の決算数値。つまり貿易統計やGCIも1-3月の数字を目安としなければならない。これは決算説明資料にも明記されていないみたいなので知らない人が多そうな予感。1Qが今年1-3月の数字であるならば想定していたよりも大きな上昇は期待できない。石炭事業の営業利益はおそらく45億前後で上振れても50億程度か?これを踏まえた上で決算発表の3パターンと株価の動きを考えてみる。

パターン1 決算発表と共に小幅上方修正

可能性はなくはないが市場には期待外れの数字と受け取られる可能性もあり株価上昇は見込めない。株価位置によっては売られる可能性も。

パターン2 決算発表と共に通年を見越した大幅上方修正

可能性としてかなり低いと思われる。例年この会社は通年を見通しがある程度立った10月以降に上方修正を出しているので大幅上方修正するとすれば10月以降の可能性が高い。

仮にもし8月に大幅上方修正を発表したとしても1Qの進歩状況と見合わない為大きく買われない可能性もある。

パターン3 上方修正なし

一番可能性が高いパターンだと見ている。決算前の株価位置によっては大きく売られる可能性がある。

ただし今年に入って決算説明動画を初公開するなど個人投資家への対応にかなり力を入れている印象なので1Qの数字に関する投資家側も理解も得られ株価はそこまで落ちない可能性もある。

理想的な展開はパターン3で決算発表後に株価が大きく下落する展開。その場合は大幅上方修正が期待される11月の2Q決算に向けて大きく買い向かいたい。

私の1Qの決算数字の見立てが合っている場合、いずれのパターンを引いても1Q決算で株価が大きく上昇する可能性は低いとみられる。

ただしこの検証は石炭事業のみを考慮した場合なので、石炭生産事業以外のサプライズ、一般炭市況の状況やエネルギー危機のテーマが過熱することでの株価上昇はあり得る。

なのでバランスを考えて決算発表前に一旦フルゼンツは解除して焦らずに爆益確定タイミングでの買い場を待ちたいと思う。

今のポジションを決算直前まで引っ張るか、利益の乗っている今のうちに減らしてしまおうか考え中・・・

決算結果と反省――7割減らしたら、大幅上方修正

決算当日、私はひよってポジションを7割減らし、残りで決算を跨いだ。

1Q時点では修正を出してこないと踏んでいた。ところが、結果は大幅上方修正だった。
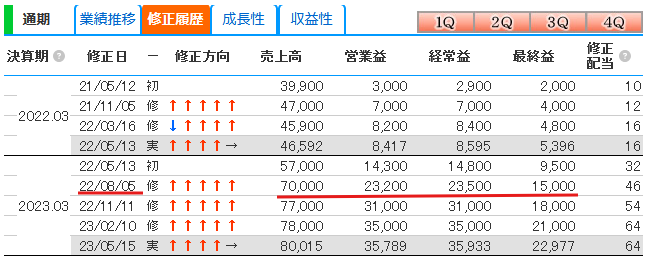
理由は、一般炭の長期契約価格の前提を、200ドルから375ドルへ大幅に変更したことだった。

これについては、事前に、リデル炭鉱の権益を分け合うグレンコアが長期契約で375ドルに合意したとの報道があった。

それなら、三井松島も今回の決算でガイダンスを変更してくることは読めたはずだろう!

当時は、そこを猛省していた。

当時の反省記事

しかし、上方修正の有無が本質ではなかった

ところが、今振り返ると、本質はそこではなかった。

実は井村さんは、この決算の発表前に、すでに保有株の大半を処分していたのである。

私がもっと注目すべきだったのは、上方修正の大きさではなく、リデル炭鉱の鉱区延長に関する決算説明資料の文言だった。

5月と8月を並べると、変化が分かる。

決算説明資料の記載|22年5月

2022年2月に1段階目の州政府環境局による審査が終了。
2段階目の州政府独立計画委員会の審査は5月中に終了の可能性がある。
その後連邦政府の審査へ移行し、2022年内には最終結果が示されることが期待される。

決算説明資料の記載|22年8月

2022年2月に1段階目の州政府環境局による審査が終了したものの、審査の判断材料となる資料(文化的施設 ・エリアに関するもの)が追加となったため、現在再審査中。

2段階目の州政府独立計画委員会の審査は当該再 審査の結果受領後、更に6週間以上かかる見込み。

5月の時点では、1段階目の審査は終わっている以上、鉱区延長は既定路線だと私は見ていた。

しかし、8月の文言は、「審査終了」から「再審査」へと変わっていた。

それでも当時の私は、「追加資料が求められたとしても、鉱区延長は既定路線。時間の問題だ」と、自分に都合よく楽観視していた。現実が見えていなかったのだと思う。

しかも、8月の決算発表前から、こうした動きを示唆する報道はあったと記憶している。

ここからは、私の勝手な推測である。

井村さんは、再審査の報道が出た時点で、鉱区延長が認められない可能性の高まりを察知していたのではないか。だから投資判断を切り替え、8月の決算前に大量処分したのではないか?

以下は、当時の大量保有報告書から見た井村さんの売買の軌跡。決算発表日は8月5日だ。
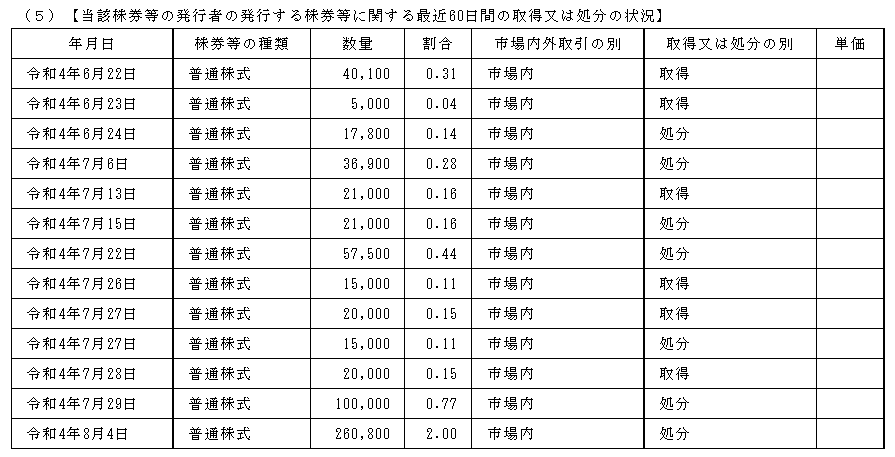
もちろん、真相は分からない。

ただ、私のようなイナゴ雑魚が目先の決算に一喜一憂している裏で、井村さんのような凄腕投資家たちは、着々と次の段階へ駒を進めていたのだろうと思わずにはいられない。

そして、その後の2022年10月28日、正式に鉱区延長が拒否されたことが発表された。


1514 住石HD

複雑すぎて、イナゴ投資すらできなかった

その後2022年12月になって大量保有報告書と共に井村さんの1514住石HDの保有が判明。住石HDについては、私はイナゴ投資ができなかった。

理由は単純で、複雑すぎて、自分の手に負えそうになかったからである。

住石HDも、三井松島と同じく石炭という共通点があった。米国の石炭大手ピーボディ・エナジーが関わるワンボのBクラス株式を子会社が保有し、配当を通じて間接的に恩恵を受ける構造である。

ただ、ここには石炭価格が高騰する前のデリバティブ契約があり、高騰後の恩恵を、いつ、どれだけ受けられるのかが複雑すぎた。私には全く見えなかった。

会社側も、配当金を受け取るまで金額がどれくらいになるか把握できない様子だったと記憶している。

井村さんの方が、会社側よりもよっぽど実態を把握していたのではないか? と、勝手に妄想している。

当時、いろいろと探していたら、ある株ブログの方が複雑な計算をしている記事を見つけた。ただ、正直なところ、私にはチンプンカンプンであった。

当時見つけた記事

本質は、大株主の買いとTOBの視点だった?

大前提として複雑な「一般炭の権益」というアルファがある。

しかし、それはあくまで一つの側面だったのかもしれない。売買の時系列を振り返ると、井村さんの投資には、麻生という大株主の買いと、TOB的な視点との合わせ技があったのではないか? と、今では推測している。

売買時系列

2022-7-28~7-29

麻生が大量保有報告提出(10.18%→18.99%)

2022-10-6~

井村さん取得開始(最終的に23年10月までに14.19%を取得)

・・・1年後

2023-11-1~11-7

井村さん、決算後に1.91%売却

↓

2023-11-7

麻生が22年7月以来の大量保有報告提出(16.94%→17.94%)

↓

2023-11-9~11-14

井村さん9.31%売却

井村さんが取得を始めたのは、麻生が大量保有報告書を提出した後。そして、売却を大きく進めたタイミングも、麻生が追加の報告書を提出した後だった。

特に2023年11月は、麻生が1年ぶりに大量保有報告書を提出した後、井村さんが大量の売却を進めている。

井村さんは、住石HDの何を見ていたのか?

この点について、Xで見かけた複数の考察が、的を射ていそうだと思った。

以下は、それらの考察と井村さんの過去の投稿をつなぎ、AIに整理・構築させたものだ。決して私が自力で思い至ったものではない。身も蓋もなく言えば、全て丸パクリである。

気になったのは、ワンボからの配当収入や株価の割安さだけでなく、次の視点だった。

「麻生にとって、住石株を買い進める経済合理性があったのではないか?」

当時の投稿には、麻生が保有比率を3分の1超まで増やす可能性を指摘し、その理由を配当の税務上の扱いと結びつけたものがあった。

さらに、将来の出口として、住石HDによる自己株式TOBも考えられるのではないか、という考察もあった。

以下は、それらをつないだ仮説になる。

麻生にとって「3分の1超」に意味がある理由

国内法人が、他の国内法人から受け取る配当には、「受取配当等の益金不算入」という制度がある。

難しい言葉だが、要するに、受け取った配当の全部または一部を、法人税を計算する際の利益に入れなくてよいというものだ。

配当を支払う会社では、すでに法人税が課されている。そのため、受け取る法人でも重ねて課税されることを調整する仕組みになる。

ここで重要なのが、保有比率だ。

保有比率などの区分 配当の扱い
5%超・3分の1以下 原則として、配当の50%が益金不算入
3分の1超で、継続保有などの要件を満たす「関連法人株式等」 所定の負債利子相当額を除き、原則として配当の全額が益金不算入

なお、比率の判定では自己株式を除くため、単純な「発行済株式数に対する割合」と一致しない場合がある。

住石グループでは、子会社の住石マテリアルズがワンボのBクラス株式を保有し、配当を受け取っている。

その収益がグループ内で還元され、最終的に住石HDから株主へ配当されるなら、麻生としては税負担の小さい形で受け取れる方がよい。

ここで有利になるのは、あくまで「住石HDから麻生に支払われる配当」の麻生側の扱いだ。

麻生の保有比率が上がることで、ワンボから住石に入る配当の課税関係が直接変わる、という意味ではない。

こう考えると、すでに相当数の住石株を持つ麻生には、3分の1超まで買い進める誘因があったのではないか、という見方ができる。

フージャースの自己株式TOBに、もう一つのヒントがある

この話を考えるうえで面白かったのが、2021年のフージャースHDの自己株式TOBについての投稿だ。

村上系ファンドの応募について、表面上の売買差益ではなく、**「みなし配当の益金不算入と、株式の譲渡損失を組み合わせた税効果」**に注目した考察があった。

まず、自己株式TOBとは、発行会社自身が、株主から自社株を買い戻す取引のことだ。

通常の市場売却なら、基本的には「売った価格-買った価格」で利益を考える。

しかし、自己株式TOBでは、受け取った代金の一部が、税務上は株式の売却代金ではなく、会社からの利益分配である「みなし配当」として扱われることがある。残りの金額を使って、株式の譲渡損益を計算する。

当時の投稿では、平均取得単価を約605円とし、TOB価格684円の内訳を次のように推計していた。

1株当たりの項目 金額
株を買った金額 605円
TOBで受け取る金額 684円
うち、みなし配当として扱われる部分 405円
うち、株式の譲渡対価として扱われる部分 279円

現金の出入りだけなら、計算は単純だ。

684円-605円=79円の利益。

ところが、税務上の株式売却の損益は、684円ではなく、みなし配当を除いた279円を使う。

279円-605円=326円の譲渡損失。

ここが直感に反する。

実際には79円儲かっているのに、税務上は、「405円の配当」と「326円の売却損」が同時に生じる。

もちろん、現金を326円失ったわけではない。405円の配当と279円の売却代金を合わせて、684円を受け取っている。

405円-326円=79円なので、全体の利益そのものは変わっていない。

また、この内訳を投資家が自由に決められるわけでもない。みなし配当の金額は、発行会社の税務上の「資本金等の額」などに基づいて計算される。

なぜ「現金では利益、税務上は損失」が有利なのか

配当にも普通に課税されるなら、「405円の配当-326円の売却損=79円の利益」で終わる。

しかし、405円の配当を課税対象から外せる一方、326円の譲渡損失を他の課税所得から差し引けるなら、話が変わる。

当時の投稿の推計を億円単位で丸めると、次のような構造になる。

項目 概算
投資に使ったお金 130億円
自己株式TOBで受け取るお金 147億円
うち、みなし配当 87億円
うち、税務上の株式譲渡対価 60億円
税務上の譲渡損益 60億円-130億円=70億円の損失
現金ベースの投資利益 147億円-130億円=17億円の利益

ここからは、仕組みを理解するための単純化した計算になる。

みなし配当が全額益金不算入になり、譲渡損失を全額利用でき、税率は30%と仮定する。負債利子などの調整も省略している。当時のファンド各法人の実際の申告内容や節税額を確認したものではない。

例えば、この取引をする法人に、別の事業や投資から100億円の課税対象利益があったとする。

この取引がなければ、税金はこうなる。

100億円×30%=30億円。

ところが、自己株式TOBで生じた70億円の譲渡損失を差し引けるなら、課税対象の利益は、

100億円-70億円=30億円。

したがって、税金は、

30億円×30%=9億円。

別の利益にかかる税金を、30億円から9億円へ、21億円減らせる計算になる。

その一方で、この投資自体では、130億円を払って147億円を受け取り、現金で17億円儲かっている。

つまり、この仮定では、

現金の投資利益17億円+税負担の軽減21億円=38億円

という税引後の経済的な効果になる。

単純な株式売却として17億円の利益に30%課税されるなら、税引後利益は11.9億円だ。同じ17億円の値上がり益に見えても、税金まで含めた採算は大きく違う。

「70億円の損失を出して、70億円の税金を取り戻す」という話ではない。

現金では損をしていないのに、税務上生じる70億円の損失を使い、その30%に当たる21億円の税負担を減らせるという話だ。

なるほど。これなら、大口法人が市場価格より安い自己株式TOBに応じる理由も分かる。受取価格が多少低くても、税引後の手取りでは有利になる場合がある。

井村さんは、この発想に触れていた

興味深いのは、このフージャースの考察に、井村さん自身が2021年にXで返信していたことだ。

「みなし配当の益金不算入を活用し、税効果を狙っているという発想は思いも付きませんでしたので、大変勉強になりました。」

少なくとも、この時点で井村さんは、大口法人投資家の行動を理解するには、表面上の売買差益だけでなく、税引後の採算を見る必要があるという視点に触れていた。

その後の住石HD投資でも、この発想を応用していた可能性はないだろうか。

麻生が3分の1超まで買い進めれば、条件次第で住石HDから受け取る配当の扱いが有利になる。さらに、将来の投資資金の回収方法として、住石HDによる自己株式TOBも選択肢になり得る。

ここは混同しやすいが、「麻生が住石株をTOBで買う」のとは逆だ。

住石HDがお金を出し、麻生の持つ住石株を買い戻すという構想になる。

もちろん、自己株式TOBは確約された出口ではない。会社側の判断や資金、手続きなどが必要であり、麻生が実際にその計画を持っていたことも確認できない。

それでも、保有中の配当と将来の回収方法の両方に税務上の利点があるなら、麻生にとっての住石株の価値は、一般の個人投資家が見る価値とは違っていた可能性がある。

ファンダだけでなく、「相手が買う理由」を読む

ここまで見てきた益金不算入は、法人向けの制度だ。

つまり、この仮説は、井村さん自身が同じ方法で節税するという話ではない。

「税引後で考えると買い進める理由がある大口法人」の存在を読み、その買い需要や資本政策の変化を先回りするという視点だ。

実際、その後の麻生は3分の1超にとどまらず、2024年5月17日付で議決権所有割合50.01%となり、住石HDの親会社になった。

ただし、この結果だけで、買い増しの目的が税効果だったと断定することはできない。井村さんの本当の購入理由も、今回の材料だけでは分からない。足りないピースは、まだいくつもあると思う。

個人的には、こうしたTOB的な視点や投資スタイルは難易度があまりにも高く、自分で手を出す気にはなれない。

それでも、会社の業績や割安さだけでなく、「相手には、なぜ買う理由があるのか」まで考えるという視点は、人によっては大きな学びになる話だと思う。

誰も買いたくない時に買う、他(´・ェ・`)

今週気になったのは4255THECOO。ポーカープロの木原直哉氏の保有しているとXで見かけて気になったので、少し調べてみた。

2025年6月末時点の半期報告書では、木原氏が90,500株、4.31%を保有する第4位の大株主として記載されている。24年末の有報の大株主欄には名前がなかったことから、25年1~6月に相応の買い増しがあったのではないかと推測している。もちろん全株をその期間に買ったとまでは言えず、取得単価や本人の投資理由は分からない。

株価は2024年に500円前後で推移していた時期から、2026年9月18日の3,565円まで約7倍。恥ずかしながら私は完全にノーマークだった。こういう会社を赤字のうちに買って、その後の利益成長を取る。まさに取りたい値上がり方である。

今振り返ると「あの時、絶対安かったじゃん」と映ってしまう。しかし、それは利益が出るようになった現在から過去を見ているからでもある。当時の自分が資料を読んで、実際に買えたかどうかは別の話。

この辺りをもう少し整理してみた。

「まだ赤字だった」の中身

当初気になったのは、2024年12月期が期初予想に対して売上未達、利益は上振れという内容だったこと。小型グロース株を見る時、個人的にはまずトップラインを重視してしまう。利益改善と言われても「費用を削っただけで、成長余地は大丈夫なのか?」と受け取りやすい。

ただ、ここは分けて見る必要があった。

2024年の売上高は期初予想45.8億円に対して43.31億円だったが、前年比では13.8%増収。主力のファン事業は17%増収、有料ファン数は25.5%増の約34.5万人だった。計画ほどではなかっただけで、需要そのものが減っていたわけではない。

さらに、全社の営業損益は約6,800万円の赤字だった一方、ファン事業は約5,700万円の黒字。デジタルマーケティング事業の赤字が残っていた。10~12月の四半期単独では、全社でも約8,200万円の営業黒字になっている。

つまり「いつか需要が生まれるかもしれない赤字企業」ではなく、顧客は既に増えていて、主力事業の収益化も始まっているのに、全社の通期決算にはまだ赤字が残っている会社だった。

この違いはかなり大きい。

2025年2月の本決算発表時点で、これらの数字は公開されていた。25年の期初営業利益予想も、200万円とほぼ収支均衡ながら黒字だった。従って、25年初めを一括りにせず決算発表前後で利用できた情報は分けて考えたい。

もちろん四半期で一度黒字になっただけでは、その後も続くかは分からない。それでも成長するかどうかを想像する段階から、育ってきた顧客基盤がどれくらいの利益になるのかを考える段階へ少しずつ移っていたように見える。

ニッチな熱量を積み上げるビジネス

主力のFaniconは、アーティストやタレントなどとファンをつなぐ有料のコミュニティサービス。月額課金に加え、ポイント課金などの収入もある。

ざっと見た印象は「ニッチ領域のプラットフォームビジネス」。

個人的には、推し活は対象が多様化・分散化する一方、それぞれの小さな集団の中ではファン心理が深くなっているように感じる。万人が知っている大スターでなくても、少数の熱心なファンが継続的にお金を払う世界。その流れにうまく乗っているのではないかと思った。

大衆的人気をゼロから生み出すというより、既に存在している熱量を継続的な収益に変える仕組みを提供する。そう考えると、ビジネスの面白さが少し分かる。

最初はプラットフォームだから変動費がほとんどなく、損益分岐点を超えた売上がそのまま利益になる理想的なビジネスモデルなのでは?と思った。ただ、そこまで単純ではなかった。会社も今回の上方修正で、事業拡大に伴う変動費の増加と追加投資を見込んでいる。

重要なのは売上がそのまま利益になることではなく、売上から必要な費用を引いた粗利益が、固定的な費用の増加を上回って積み上がることなのだと思う。

また、ファンが愛着を持っているのはサービスなのか?それとも推しなのか?という問題もある。推しが他のサービスへ移ればファンも移るのであれば、プラットフォームというだけで強い参入障壁があるとは言えない。運営支援や使い勝手、継続率まで見ていく必要はある。

黒字になるかより、黒字になった後にいくら稼げるか

その後、2025年の営業利益は1.97億円。26年は期初予想3億円から、8月に7億円へ上方修正された。理由は、想定以上のファン数増加と、付加価値向上に伴う価格設定の見直しが計画以上に進んだことなど。売上予想は54.8億円から61.4億円へ引き上げられている。

売上予想の増加6.6億円に対して、営業利益予想の増加は4億円。単価や費用計画の変化も含むので、この差額から一定の限界利益率を決めつけることはできないが利益の出方が大きく変わってきたことは分かる。

ここで起きたのは単なる赤字から黒字への転換だけではない。

「黒字になっても、あまり利益は出ないのでは?」と思われ得る会社が「実はもっと大きく稼げるのでは?」という姿を見せ始めた。株価=EPS×PERで考えるなら、まずEPSの見通し自体が大きく変わったということなのだろう。

こう考えると取りたいのは「赤字企業の黒字化」というイベントそのものではなく、既に育っている事業基盤が利益に変わり、その利益の大きさが認識されていく過程なのかもしれない。

次のTHECOOを探すなら

では、現在この段階にある会社はないのか?ということで、AIとも壁打ちしながら候補を探してみた。

ただ、「赤字」「小型」「プラットフォーム」で絞ればよいというものでもなさそうだった。欲しいのは、顧客と粗利益が増えていて、赤字の原因が説明でき、費用の増加が落ち着き始めている会社。そして、利益になるまで資金が持つこと。

調査候補として出てきた中では、まず4019スタメン。ファンコミュニティのFANTSだけでなく、企業向けのTUNAGが主力なので、単純なFaniconの類似企業として見るべきではない。既に黒字だが、8月には売上計画を据え置き、営業利益予想を4億円から5.5億円へ上方修正。顧客導入の拡大と費用の適正化が同時に進んでいる点は、今回の見方に合う。費用削減が翌期以降の成長を傷めないかも含めて、もう少し調べたい。

4375セーフィーは、クラウドカメラの課金基盤が積み上がり、利益化が進む候補。6月末の課金カメラ台数は38.5万台で前年同期比20.7%増、上期営業利益は約1億円の黒字になった。一方、在庫増加などで営業キャッシュフローは約14億円のマイナス。こちらは純粋なソフトウェアのように成長時の資金負担が軽いわけではなく、損益の黒字化と現金を稼げる状態は分けて見る必要がある。

4487スペースマーケットも、ニッチなプラットフォームという形では気になる。ただ、上期は25%増収に対して営業利益は約4割減。買収や周辺事業の拡大もあり、会社全体を軽い仲介モデルとして評価するのは危険そう。売上成長より、粗利益と費用の差が開き始めるかを確認したい。

4166かっこは、不正検知を中心とする既存事業の改善を見る候補。会社が示す既存事業ベースの上期営業赤字は約6,500万円から約4,600万円へ縮小している。ただし、買収関連費用などを含む実際の営業赤字は約9,200万円で、まだ主力単独の黒字化も確認できていない。「利益が隠れている」と都合よく解釈する前に、既存事業だけでどこまで稼げるのかを見たい。

ほかには4416True Dataや149Aシンカも挙がった。ただ、True Dataは直近四半期の19.4%増収に対して粗利益の伸びが1.4%にとどまり、シンカは投資拡大で赤字が大きくなっている。顧客基盤の成長だけでなく、それが利益につながる条件が整うかを待つ段階だと感じた。

逆に4479マクアケは既に黒字化が進み、9月には今期営業利益予想を8.6億円へ上方修正。大型案件の寄与や利益の再現性は確認したいが、「もう黒字だから」という理由だけで候補から外す必要もない。

今のところ、どれも次のTHECOOだと言えるほど理解できたわけではない。あくまで、同じ視点で深掘りしてみたい会社という位置づけ。

「あの時買えていれば」で終わらせない

今回、意外だったのはTHECOO自身の現在の評価でもある。株価は大きく上昇したが、9月18日時点の会社予想PERは約12.3倍だった。もちろん今期利益が続くかは別として、「もう何倍にもなったから高い」とは限らない。

赤字の会社を誰より早く見つけることが目的ではない。将来得られる利益に対して、今の株価が安い会社を買うことが目的のはず。底値を逃した悔しさから、まだ上がっていないというだけの別会社に移るのも違うと思う。

なお、今回AI(GPT6Pro)は2025年6月末の半期報告書を見落とし、木原氏の購入時期の推測を十分に検証できていなかった。こちらから資料を示して訂正になったが、「確認できなかった」と「資料に書かれていない」は別物。この辺りも鵜呑みにはできない。

THECOOを見て感じたことをまとめると、赤字そのものに魅力があるわけではない。

赤字の下で、顧客と粗利益が既に育っている。そこに利益が追いつく前の時間差がある。さらに、その変化が株価に十分反映されていない。

そういう状態にこそ、取りたいアルファがあるのだと思う。

後から成功例を見れば、いくらでもきれいに説明できる。次は、まだ結果が分からない会社の中で、その兆候を拾えるかどうか。「あの時安かった」で終わらせず、何を見れば当時の段階で買いを検討できたのかを、自分の中に残しておきたい。


以上は壁打ちを元に全てAIに書かせたもの。以下は私の感想。

最初に壁打ちしたときAI側が大株主出現タイミングを見落としていた。AIが拾ってくる数字や計算の食い違いが日常茶飯事だったのはもはや遠い過去という実感があったので意外だった。Astraナーフみたいな話題も見たけど関係あるのかもしれない。

個人的にエムアップなどファンビジネス企業は認識していたが、THECOOは全く目に入っていなかった。決算も事業内容と数字くらいは流し見ていたと思うが全く目に留まらず。やはり理由はぱっと見でトップラインが期初予想比減収だったときがありグロースなのに中身を見るまでもなく微妙といったような先入観を抱いてしまったからだと思う。結局は「見かけの数字だけではなく中身をちゃんと見にいかなければいけない」という話。こういうチャンスはギリまだ残されていると思いたい。

中身は見ていないが当時のTHECOOと条件が類似しているとAIが提案した企業はぱっと見で無難で平均的なチョイスといった印象。


「アルファ」の変容

そんなふうな思いを馳せる一方で、本日掲載されたダイヤモンドオンラインの片山晃さんのインタビューを見た。有料の後半部分では現在保有中の個別株についても語られていた。根本はシンプルに見えるけど奥が深い。いかに自分があらゆるものごとを矮小化しているのか、自分の浅はかさを痛感させられた。

井村さんのKaihouファンドのレポートがめちゃくちゃ長くなったり、(元々話していたかもしれないけど)片山晃さんがインタビューで現在進行での投資背景について割と話してくれるようになったり、AI以前ならこういった投資背景にあるような情報はもっと希少だった印象。それがAIによってある程度の情報を得る技術を全員等しく手に入れたので非公開にする必要性がなくなった。あるいは、隠す必要性のある情報の範囲が急激に狭まったと解釈している。今後もAIの普及とともに凄まじい底上げがなされていくイメージがある。

どの世界もAIによる底上げは加速していくんだろうけど、個人的には昔と今の格ゲー環境に当てはめるが分かりやすい。昔は勝つための情報はゲーセンにお金をつぎ込むことでしか手に入れられず、誰もが手探りだった。そこで手に入れた情報自体には大きな優位性があった。現在は無限のネット対戦、トレーニング環境、トップ層が何をしているのか?等のリアルタイムなアクセスが可能となった。情報はコモディディ化し、プレイヤー全体のレベルは格段に底上げされ実力差は収縮した。今の中間層は昔であれば全国区レベル。だからといって運ゲーの要素が強まったという訳ではなく、若き天才は常に生まれ続けそれでもトップの顔ぶれは相変わらずといった様相。天才は天才のまま君臨している。

このような構図は相場の世界でも変わらない気がする。上手く言葉にできないけど、これからは根拠となる情報を手に入れること自体よりも「情報を手に入れた上で今の状況タイミングでそれを選ぶのか」みたいな方向に優位性、アルファ、エッジがシフトしていく気がする。よりトレード寄りになっていくというか。少なくとも別のゲームへと変容しつつあるとは感じる。個別株投資に残された時間は短いのかもしれない・・・


2026年の記録

年間確定損益額+38,538,773円
現在の評価損益状況+41,424,191円
資産年初来+71.97%(前週比+5.61%)

利上げイベントがサプライズに(´・ェ・`)

今週は中央銀行イベントがあり日米ともに利上げとなった。

日銀の利上げは織り込まれていたが内容的にはハト派でサプライズ反応となった。

だいぶ前から既に利上げ自体は織り込まれていたが、全会一致にならず今年高市首相が任命したリフレ派とされる2名がきっちりと据え置きを支持し利上げに反対。今回は空気を読んで全会一致パターンかと思いきやこれが市場的にはサプライズとなった。

日米協調介入やベッセントやらなんやかんやあったが蓋を開けてみれば結局のところ政府と日銀の足並みは揃っていないという印象をマーケットに与えたのではないかと思う。これがもし「アメリカとも足並みを揃える気がない」と受け取られれば更なる不安を招きかねない。今後そんな思惑も出てきそうにも思えた。


2026年の記録

年間確定損益額+38,538,773円
現在の評価損益状況+36,969,112円
資産年初来+66.36%(前週比+8.05%)
今週は特にネタもないけど保有株は好調推移。反動が怖い。
四季報を読み進めているが今のところ成果なし。もはや完全にAIで個別株投資の世界が一変してしまったので過去の手法に再現性を求めるのはどうなのだろうかみたいなことを考えている。
 

AIの進化と効率化の狭間、他(´・ェ・`)

AIの進化と効率化の狭間

今週気になったのは、DeepSeek V4.1 Flashが日常的なデザイン課題でGPT-6 Astraの98%のスコアを、1.4%のコストで達成したというOpenDesignの投稿。公開された評価では、平均スコアが81.2対82.7、成果物1件当たりの推定料金が0.023ドル対1.61ドルとなっている。数字だけを見るとなかなかの衝撃。

今日の半導体関連の下落を見ていると、またDeepSeekショック的なものを繰り返している印象。今回の投稿が相場にどこまで影響したかはわからないが、「AIの進化と需要ポテンシャルは底知れず計算資源はいくらあっても足りない」と「効率化がこれほど凄まじいなら今計画しているほどの設備投資はいらないのでは?」の間を行ったり来たりしているように見える。蒸留と進化の狭間というか。

ただし、今回の98%というのはあくまで特定のデザイン課題における評価であり、AIの能力全体が98%という意味ではない。また、コストも公開API料金と使用量から算出したもので、GPUや電力の使用量が約70分の1になったという話ではない。この辺りは分けて受け取る必要がある。

そもそも今回のDeepSeekも、単に他のモデルを蒸留しただけではなく、新しいモデル構造や一からの大規模な事前学習を採用し、その後の学習工程に蒸留も含めているとのこと。進化と蒸留が交互に起きているというより、できることを増やす進化と、同じことを安くできるようにする進化が同時に進んでいるという方が正しそう。

安く使えるようになるほど用途が広がり、最終的には計算需要も増えるという方向は引き続き期待される。今までコストに見合わなかった仕事までAIに任せられるようになれば、人間が思いつく需要の範囲自体が変わる可能性もある。ただ、「安くなれば利用が増える」と「効率改善を上回るほど利用が増える」は別の話。仮に1件の仕事に必要な計算量が10分の1になっても、仕事の件数が3倍にしか増えなければ総計算量は減る。「ジェボンズのパラドックスだから大丈夫」で片付けてよいものでもないのだと思う。

さらに株式投資として重要なのは、需要が増えるかどうかよりも増産計画を正当化できるほど増えるかどうかである。例えば現在100の需要が将来200になれば立派な成長だが、500になるつもりで設備を作っていたら過剰になる。AIは順調に普及しているのに、設備投資した企業は期待ほど儲からないということは普通にあり得る。足元では計算資源が足りなくても数年後に稼働する設備まで足りないとは限らない。


AIが普及する ≠ 計画された設備がすべて必要になる

計算需要が増える ≠ 関連企業の利益が同じように増える


ここは改めて意識しておきたい。「AIにやらせたい仕事はいくらでもある」と「設備投資を回収できる料金を払ってでも任せたい仕事がいくらでもある」も違う。最先端の能力を開発するために大金を投じても、近い能力がすぐに安く提供されるのであれば、高い料金を取れる期間は短くなるかもしれない。社会全体には素晴らしい進歩でも、その進歩を生み出した企業が十分に利益を回収できるとは限らないという話でもある。

以前、中国勢の台頭などを受けてモデル側よりも計算資源を支える設備やサプライチェーンを持つ企業が強くなるのではないかと書いた。増産余力や設備投資をより重視したいという方向性で見ていた。

この見方を今回のニュースだけで変えるつもりはないが、物理側だから無条件に強いという理解では少し雑だったのかもしれない。物理側でも供給が増えすぎれば価格決定力は落ちるし、技術の変化で1件当たりの使用量が減る部材もある。実際、DeepSeekは今回KVキャッシュという推論時の中間データに必要なHBMを前世代の4分の1、SSD容量を8分の1に減らしたと発表している。もちろんHBMやSSDの全用途がその比率で減るという意味ではないが、「AIが増えるからメモリも同じ比率で増える」という一本線では追えないことがわかる。

となると、今見ている半導体材料や光通信関連も、AIサーバーが何台増えるかだけではなく、1台当たりの使用量や工程負荷がどう変わるのか、効率化が進んでもなお不足するものは何なのか?を見ていく必要がある。増産すること自体よりも、増産後もその企業の技術が必要とされ、利益率を維持できるかどうか。結局はそこまで理解を深めていくしかないのだと思う。

AIの将来性には引き続き強気。ただ、AIの将来性に対する確信と今の株価から儲かるという確信は別々に持たなければならない。今回もそのうち戻るだろうと考える前に、自分が何を根拠に握っているのかは確認しておきたい。せっかく日々AIを使って調べているのに、最後の判断が「AIは凄いから」で止まっていたら意味がない。自戒も込めて。


6440JUKIのWEBセミナーを視聴

今週は野村證券MIR@Iで公開された6440JUKIの個人投資家向けセミナーのアーカイブを視聴。気になったきっかけは、AIデータセンターの拡大に伴うマウンタ需要への思惑。今年に入って株価を大きく上げた6134FUJIに対して、同業他社でもあるJUKIは出遅れなのではないか?というような仮説から少し調べていた。

質疑応答の時間が長く、過去にうまくいかなかった部分も含めて割と真摯に回答していた印象。聞き取りと私の解釈も含むが、従来は幅広い製品を扱いすぎたことで突出した強みを作れず、特にスマホなどの小型領域で競合に負けてしまった。今後はAIサーバーや蓄電池関連など、狙う領域を絞ったグローバルニッチ戦略に切り替えていくとのことだった。

会社が公表している方針も、中速・多機能、多品種の生産や挿入工程の自動化などに重点を置くというもの。微小部品をとにかく高速で大量に載せるだけの競争ではなく、大きな部品や特殊な部品、品種変更の多い生産などへの対応力で勝負するイメージ。AIサーバーや蓄電関連機器を用途に挙げた大判基板対応のマウンタも既に発売している。

2026年上期の事業構成を確認すると、全社売上約438億円のうち、縫製が約327億円、産業装置が約68億円、受託が約43億円。割合ではおおよそ75%、15%、10%。産業装置と受託を合わせたものが開示上の「産機事業」になる。営業利益はそれぞれ約22.2億円、マイナス2.7億円、プラス2.2億円で、現状の利益を支えているのは圧倒的に縫製事業だった。

2026年1~6月 売上高 全社売上比率 売上前年比 営業利益 営業利益率
縫製 326.69億円 74.5% −3.6% 22.21億円 6.8%
産業装置 67.67億円 15.4% +10.2% −2.73億円 −4.0%
受託 42.73億円 9.7% +2.2% 2.23億円 5.2%
その他・調整 1.36億円 0.3% — −0.02億円 —
全社 438.46億円 100% −1.2% 21.69億円 4.9%

産業装置の黒字化は当初3Qを見込んでいたが、4Qにずれ込むという説明。公開資料では欧州の構造改革の遅れが理由として挙げられている。受託を含めた産機全体では4~6月に黒字になっているものの、マウンタなどの産業装置単独ではまだ赤字。「AI関連が好調」という説明と、装置事業そのものが稼げているかは分けて見る必要がある。

一方、受託事業は少し面白そうだった。セミナーでは特に伸びているものとして、AIデータセンターに関連する半導体装置の受託、光ファイバー装置の製造受託、蓄電池関連が挙げられていた。AIデータセンターの活況は少なくとも2030年までは続くと見ているとのこと。もちろん会社側の見通しではあるが、マウンタ以外にもAI需要との接点がある。

受託とは、自社で蓄積してきた設計・加工・組立などの技術を使い、他社製品の製造を請け負う事業。上期は売上が前年同期比2.2%増にとどまる一方、営業損益は約2.6億円の赤字から約2.2億円の黒字へ改善している。今のところ数量が爆発的に伸びたというより、得意な仕事への集中と採算改善の効果が大きいようだ。 受託全体の売上比率が約1割だからといって、その全部をAI関連として数えてはいけない。AI向けの内訳がどれくらいあるのかは、もう少し知りたいところ。

また、特に気になったのが今後注力したいという宇宙関連の話。代表例はMLI(多層断熱材)で、宇宙機を覆っている金色や銀色のシートのようなもの。太陽からの熱を遮るだけでなく、内部の熱が逃げすぎることも防ぎ、機器の温度を保つ役割がある。 その製造にJUKIの縫製技術が使われる。

セミナーでは国内初の自動縫製による量産化という説明だった。追加で確認したJUKI産機テクノロジーの公開資料にも、2026年1月時点で製品化完了、主要取引先として衛星ベンチャー2社が挙げられている。自社製ミシンで多層フィルムなどの縫製・裁断を自動化し、品質の均一化や生産性向上につなげるというもの。単に「宇宙にも使えるかもしれない」という構想段階ではなさそうだ。

項目 公開資料で確認できた内容
開発段階 製品化完了段階
主要取引先 衛星ベンチャー2社
技術 自社製工業用ミシンによる自動縫製・自動カッティング
海外対応 対応可能。生産拠点は日本
従来比の効果 コスト10%減、生産性20%向上など
残る課題 空気穴を開ける工程の自動化
当該提案の特許 資料上は「無」

こういう、以前から持っていた技術が別の産業の変化によって新たな価値を持つ話はやはり惹かれる。仮に宇宙機の製造が少量の特注品から量産へ向かうのであれば、熟練者が手作業で対応できていた工程にも自動化の必要性が出てくる。宇宙技術そのものの最先端を開発するというより、宇宙産業が拡大する際に必要になる製造技術をミシンメーカーが既に持っていたという構図が面白い。

ただ、MLI単独の売上や利益、今後の生産能力は今回確認した資料では分からなかった。国内初という説明もそのまま独占や高い価格決定力を意味する訳ではない。将来何らかの拍子で思惑化はあり得るかもしれないが、宇宙関連というラベルだけで全社の利益が大きく変わると考えるのは早い。技術の面白さから、どれくらいの仕事を受注していくら稼げるのかという部分までもう一段解像度を上げる必要があると思う。

中計をEPSに換算すると中期経営計画の目標は以下。

2027年12月期:売上1,000億円、営業利益95億円、経常利益80億円。
2029年12月期:売上1,250億円、営業利益160億円、経常利益150億円。

税率30%、特別損益・非支配株主損益なし、自己株式を除く株数約2,956万株が変わらないと仮定すると、EPSは2027年が約189円、2029年が約355円になる。会社が出したEPS予想ではなく、中計の経常利益を機械的に換算したもの。税率や株数などによって変わるが、達成できれば利益水準は大きく変わる。

項目 2026年12月期・会社予想 2027年12月期・中計 2029年12月期・中計
売上高 900億円 1,000億円 1,250億円
営業利益 45億円 95億円 160億円
営業利益率 5.0% 9.5% 12.8%
経常利益 20億円 80億円 150億円
親会社純利益 15億円・会社予想 56億円・当方試算 105億円・当方試算
EPS 50.56円・会社予想 約189円・当方試算 約355円・当方試算

ただし、2026年の会社予想は売上900億円、営業利益45億円、経常利益20億円、EPS50.56円。 翌年は売上が100億円増える一方で営業利益は50億円増える計画で、単なる需要回復だけでは説明しにくい段差がある。新規売上の利益率が50%という意味ではなく、既存事業全体の採算をかなり改善させることが前提なのだと思う。

この点では、縫製事業の4~6月の営業利益率が10%まで上がっているのは前向きな材料。前期の年間売上が約666億円ある事業なので、売上一定なら利益率が1ポイント改善するだけでも営業利益は約6.7億円変わる計算になる。 宇宙関連の話の方が目を引くが、中計達成に向けて当面重要なのは、まず縫製の収益性と産業装置の黒字定着なのだろう。

財務面では、6月末の有利子負債が約601億円、現預金を差し引いても約507億円ある。上期の支払利息だけで約9.9億円。借入削減は進んでいるものの、この負担も無視できない。 中計の経常利益を実現するには、本業の改善だけでなく、利息などの営業外負担をどう軽くしていくかも確認したい。

最初は「FUJIが上がったので、JUKIも出遅れなのでは?」という入り方だったが、調べるうちに少し見方が変わった。むしろ、稼ぐ領域を絞り直して既存事業を立て直し、その上にAI向け受託や宇宙向け縫製が加わる復活シナリオとして見る方がしっくりくる。

過去に築いてきた技術が新しい市場で再評価され、利益水準と市場からの評価が変わる。そういう展開にはやはり期待したくなる。ただ、実際に競争力が強まっていることは別である。中計のEPSをそのまま使って割安と判断する前に、4Qの黒字化やその後の利益率、AI関連受託の具体的な拡大を追っていきたい。


2026年の記録

年間確定損益額+38,538,773円
現在の評価損益状況+30,732,552円
資産年初来+58.31%(前週比+4.47%)


日経東証IRフェア2026(´・ェ・`)

先週は日経東証IRフェアに参加。去年は参加できなかったので2年ぶりの参加。

ある程度予習をして半導体関連を念頭に回る。私の解釈も大いに含んでいるが、書ける範囲で聞いた内容のまとめ。


3433トーカロ

材料を仕入れ、顧客から預かった部品にコーティングを施し、加工賃を売上として計上する。設備ではなく「溶射」に特化した加工技術そのものにコアコンピタンスを有している。

半導体・FPD分野が売上42%。そのうち現在はFPD案件は少なくほとんど半導体案件。経常利益率25.2%。長年、装置メーカーやファウンドリーと密に連携し塀を築き上げている印象。


半導体製造装置メーカーまたは部品サプライヤー

↓ チャンバー部品・静電チャックなどを支給

トーカロ

↓ 前処理、マスキング、溶射・成膜、仕上げ、検査

コーティング済み部品を返却

↓

ドライエッチング装置などに組み込まれる

↓ 使用に伴って皮膜が劣化

再びトーカロ等で再コーティング


エッチング工程で使われるドライエッチング装置の静電チャックとチャンバー部品がメイン。新規装置需要と再コーティング需要があるが新規装置用がメインで足元で需要が強い。 再コーティングの判断はコーディングがどれくらい削れているか劣化しているかをモニターし実施するようなイメージ。

やはり半導体が現在の成長領域という印象。装置メーカーの設備投資と連動しやすい?


4971メック

銅表面を溶かし粗くする=粗化(そか)することで銅と樹脂の密着を向上させる薬品が売上のメイン。メインプロダクトの密着向上材CZシリーズの語源は銅(Copper)のCとザラザラのZとのこと。

先端半導体パッケージ基板は微細化で配線の幅が狭くなっており粗化が限界に向かっている。今後の先端領域では銅を粗さずに表面を科学的に密着向上する無粗化薬品APシリーズ(Adhesion Promotor)へと向かう。

CPO・NPOが普及した場合、メック薬品の使用領域は増えるのか、減るのか?→現時点では光電融合に関しては事業領域ではないので不明。先端品だけでなく半導体基板全体は増えていくので粗化する薬品がなくなることはないという認識。

既に実用化されてる4099四国化成HDの無粗化薬液GliCAPは脅威では?→メックの領域とはあまり被っていないという認識。素人目線だと四国化成HDのグリキャップが無粗化領域で先行しているように映るが、密着性を向上させる部材、工程にも様々あるとのことらしい。


5384フジミインコーポレーテッド

半導体製造で使われる研磨剤を扱う。半導体デバイスCMP(Chemical Mechanical Polishing:化学機械研磨)用途が売上高の52%(26年3月期)で、近年はこのCMP用途の売上が伸びている。CMP全行程における研磨剤の世界シェア10%、そうのちトランジスタを作る工程であるFEOL(Front End of Line)用途が58%と高いのが強み。

FEOL用途はトランジスタ(素子)を作る工程で繊細で高い技術が求められるイメージ。BEOL(Back End of Line)はFEOLで作ったトランジスタ同士を金属の線(銅やアルミ)で立体的に配線していくイメージ。FEOLと比較してBEOL用途は多層化が進み研磨剤の使用量は増えていくが、微細な工程であるFEOLよりも求められる技術要求は低く参入障壁が低い。そのため競争も激しく利益率が低い傾向にある。

上記は前工程の話だが、今後は先端パッケージの微細化で後工程にもCMPプロセスの需要(ハイブリッドボンディングなど?)が強くなっていくと予測され将来の新たな成長ドライバーの柱の1つに見据えている。


7826フルヤ金属

希少で加工困難なイリジウム、ルテニウムを高純度・高精度に加工し高いシェア。

光ケーブルに使う「光アイソレータ」を作るイリジウムるつぼが短期的には需要が一番強いと感じている。光アイソレータとは簡単に言うと光の反射を防ぎ一方向にする装置。その光アイソレータを製造するには極めて高品質な磁気光学結晶の形成が必須で、その製造過程で使用される容器としてイリジウムるつぼ及びプラチナるつぼが使われる。

今期のイリジウム・ルテニウムの価格前提が足元の価格より低いのは市況下落を想定している?→期初予想の前提価格は比較的固めに見ており、市況の下落を想定している訳ではない。ゴールドやプラチナと比較しても産出量が極端に少なく、基本的には需要家との相対取引のみ。そのため価格形成は実需要因が強く、投機的なマーケット形成はされにくい傾向にある。

極めて希少な金属ではあるものの扱いが難しいことに加えて、昔はほとんど技術的用途が確立されていなかった。そのような時代から産出国である南アフリカ共和国の鉱山会社とは関係構築をしており原材料供給元との関係は現在も強固。

現在の年間産出量はイリジウム約9トン、ルテニウム約30トンだが、イリジウムの方が価格が高いので現在の全社売上高比率はイリジウム6:ルテニウム4くらいのイメージ。


以上。

企業によってはIR担当者以外も駆り出されており?、普段からコンプライアンスをより強く意識しているであろうIRとのやり取りからでは引き出せないふとしたこぼれ話も聞けたりする。場合によっては開示資料による文章とは違う印象を受けたりする。こういったイベントや展示会ならではと思う。AIでは獲得できない独自のパラメーターを増やせる貴重な機会と感じる。そういった話を引き出すために自分自身が事業や成長の勘所をより深く理解したり、気持ちよく話して貰えるようにリアクション芸を鍛えたり・・・これからのAI時代の個別株投資はそういう部分を伸ばすことがより重要なのかもしれないと改めて感じた。


2026年の記録

年間確定損益額+38,538,773円
現在の評価損益状況+27,007,042円
資産年初来+53.84%(前週比+3.06%)
GPT6 Astraへの期待が高まる。と、同時にやっぱりAIは危険すぎるみたいな話も出てくるのだろうか・・・

今週はテーマが活況(´・ェ・`)

今週はエヌビディアの決算も無事に?通過。ドローンや自動運転関連のニュースに反応する銘柄も見られ短期的にはAI半導体一辺倒の相場からテーマに飢えている時間帯に突入したような雰囲気。

産業用ドローン関連で資産リッチの6986双葉電子工業が気になって少し調べてみたが、双葉電子工業にかつて利益をもたらしていたのはホビーラジコンの電子デバイスではなく、VFD(蛍光表示管、vacuum fluorescent display)で最終的には、VTR・DVD・オーディオ機器の市場縮小と、液晶・LED・OLEDへの表示技術転換により稼げなくなったというような背景が明らかになった。なので、今後産業用ドローンで復活シナリオがあったとしても、それはかつて利益をもたらした技術が新たな市場で大復活という王道パターンではない。今のところ赤字続きからの復活シナリオとしては少し弱いのかなという印象。

ドローンも自動運転も、今週のニュースを境に大きな転換点を迎えたというより、テーマ相場特有の需給に支えられた短期的な思惑買いの色が強い。現時点ではそう結論づけている。

テーマや材料への嗅覚が鋭い人は、今週のような相場で大きく利益を上げているのだろう。誰もが一度は相場の荒波を巧みに乗りこなし短期間で爆益を得る姿を夢見る。しかし、求められるスキルはあまりに多く継続的に勝ち続けるのは至難の業である。私はとうの昔にその勝負に挑むことを諦めた。

実際、なぜ今週このタイミングでドローンや自動運転関連が大きく買われたのか?私にはまったく掴めていない。市場がAI一辺倒の相場に飽き別のテーマを探し始めたのだろうか。漠然とその程度にしか考えられない。AIを活用しながら日々相場を追っている人には、私には見えていない何かしらの相場の機微が見えていたのだろうか。


2026年の記録

年間確定損益額+38,538,773円
現在の評価損益状況+24,320,511円
資産年初来+50.78%(前週比+4.11%)
少し利確と入れ替え。やはり圧倒的メガトレンドはAIであることを念頭に動いていきたいと思っている。