株式投資には様々な勝ち方があり毎日色々と思いを馳せているが「市場から見放されている株を狙う」というのはいつの時代においても勝ち筋の一つであると信じている。そこを念頭においてここ最近チェックした2銘柄のまとめを書いておきたい。Chat-GPTの力をおおいに借りた。間違っている情報や的外れな事柄も多いかもしれないけど思いの外それっぽくなった。
5932 三協立山
| PER | PBR | 利回り | 信用倍率 |
|---|---|---|---|
| 70.3倍 | 0.23倍 | 3.71% | 13.66倍 |
| 時価総額 | 212億円 | ||
アルミ建材大手。住宅用、ビル向けなどに強み。マテリアル事業や商業施設事業も。
投資仮説
・価格改定や収益構造改革によるPL改善期待。
25-10月発注分よりエクステリア商品価格改定で10~15%(平均11%)値上げ
https://www.ex-trim.com/56336/?srsltid=AfmBOophLygVwaqfj83gJwQfsBz7KaqgjgYkx3HSVSp4SAsr1w_AbEfx
・25-7中計見直し及び資本コストアップデート
見直し方針として「早期業績回復に向けた収益構造改革を断行」
https://www.st-grp.co.jp/ir/pdf/250710_keiei.pdf?250822

注目した理由はまずは現在市場から見放されている銘柄候補をピックしてもらった後でPBR0.2倍台と超PBRであることや直近で価格改定の情報を目にしたから。
株主資本コスト8%前提
配当下限25円
27-5期営利70億目標(達成できればEPS150円くらい?25-9四季報によると達成には高い壁と記載あり)
27-5期ROE3%自己資本比率28%、30-5期ROE6%目標
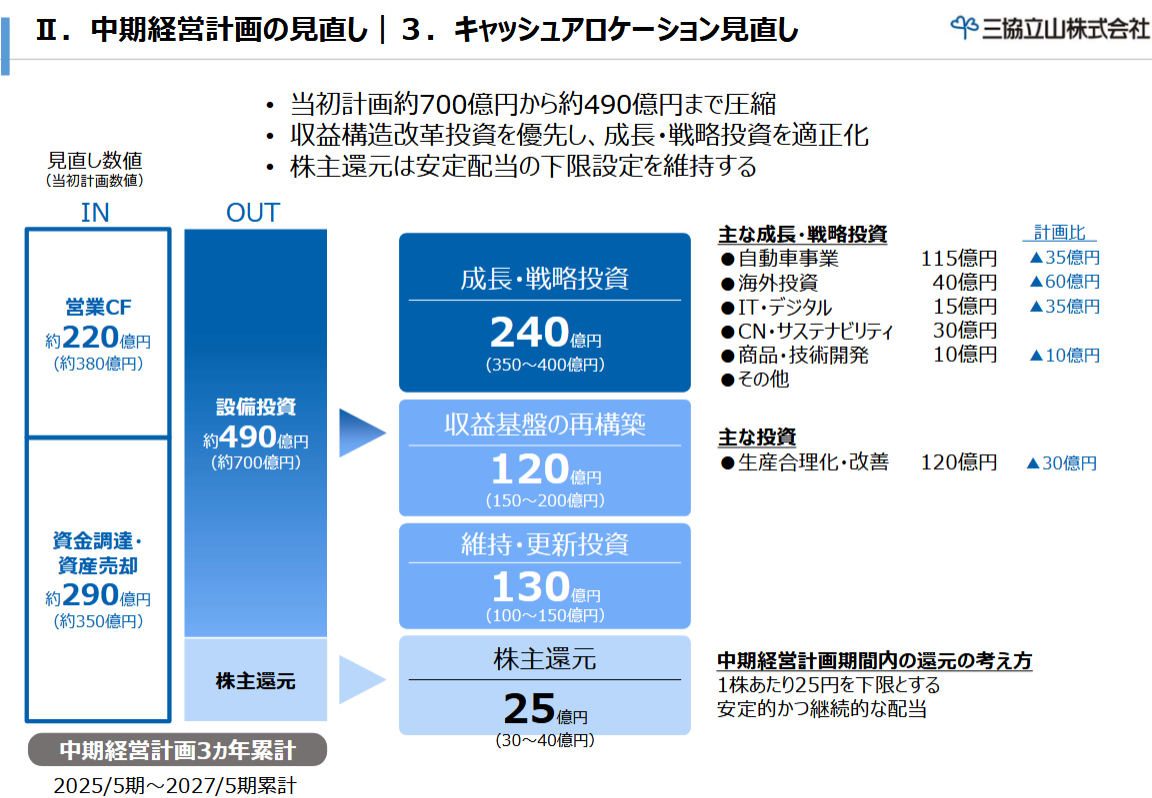
27-5期までの設備投資を従来の700億から490億に下方修正。マテリアル事業のEVアルミ押出ライン(自動車事業)が成長領域で投資額が多いが従来の成長戦略から収益構造改革を優先し下方修正。
・26-5第二四半期(26-1月頃)にまたアップデートを発表予定。(中長期の成長戦略)
・アルミサッシ2025年4月~:新築の住宅・建築物で省エネ基準適合の義務化
断熱材・高断熱サッシ/窓・気密建材・設計省エネ計算/BIM対応の需要が底堅く伸びる(改修でも補助金が継続)。
・直近実績は25/5期 売上3,594億円・営業益15億円(率0.4%)と薄利。26/5期は営業益40億円計画。欧州子会社の固定費削減・資産売却など構造改革を進行中。ここが回るとレバレッジが効く余地。
・欧州STEP-Gで鉄道向け加工停止&ボン工場の土地建物売却(売却益見込み約19億円)+人員削減など、実弾の施策を開示。27/5期以降の収益改善効果を掲示。
・主なリスクは住宅着工の弱さ、アルミ地金・物流費高の逆風、欧州事業の立て直し遅延。
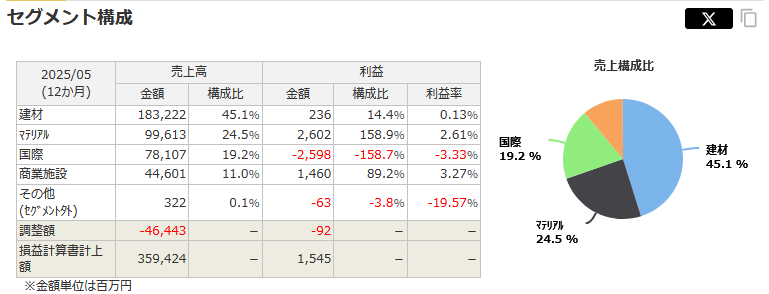
セグメント別の利益を見ると国際セグメントの大きな赤字が特に足を引っ張っているとわかる。資料によると主に欧州事業が赤字とのこと。この赤字だけでもなくすことができれば業績の見栄えはかなり改善しそう。また今後は従来の成長戦略から収益構造改革に舵を切ることにより建材セグメントの利益向上にも期待。10月発注分からの値上げはその収益構造改革の一環と思える。次回決算では駆け込み需要の動向をチェックしたい。
チェックリスト(打ち手 → 追う数字の目安)
①「窓リノベ2025」の進捗活用 → 事務局の更新・周辺告知を定点観測(交付申請の波=受注波)。目安:制度関連の更新頻度↑/締切前の申請ラッシュ報道=短期受注の追い風シグナル。公式ページをブックマーク。
https://window-renovation2025.env.go.jp/
② 建材セグの採算改善 → 建材OPマージン:0.1%→1.0%超へ戻せるか(価格転嫁・構成改善)。四半期補足資料と短信のセグメント欄で追跡。
③ アルミ地金と運賃の逆風緩和 → ガイダンス(営業益40億円)達成に必要な粗利率回復の進捗。短信の予想表をベースに、四半期で営業益累計/進捗率をチェック。
④ 国内住宅着工×省エネ法改正の反動 → 25年4月の駆け込み後の需給正常化を会社コメントで確認。業界データと会社説明資料のトーンを並べて見る。
⑤ 欧州拠点の再編効果(資産圧縮・固定費削減) → 欧州子会社の再編・資産売却進捗は引き続き注視。再編の一例(独ボン工場売却)※既済ニュースの経緯把握。
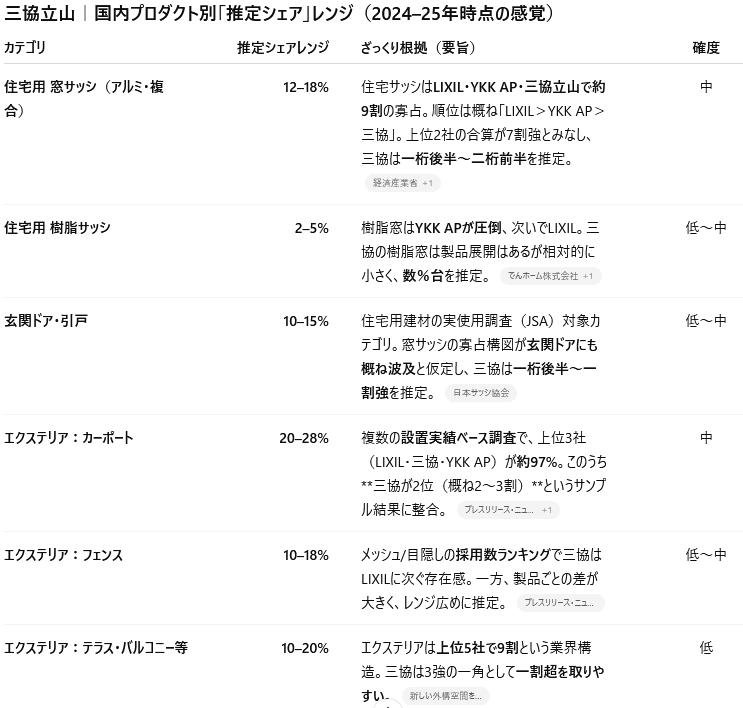
現時点の見立て(バリュー仮説)
「住宅×窓補助×価格改定定着」で建材マージンが1%台まで戻るなら、会社計画(OP40億円)の上振れ余地。短期は補助金の波形&住宅着工のボラに連動、数字は四半期進捗で厳格に。
6768タムラ製作所
| PER | PBR | 利回り | 信用倍率 |
|---|---|---|---|
| 25.2倍 | 0.66倍 | 1.98% | 4.80倍 |
| 時価総額 | 418億円 | ||
弱電用トランス大手。ハンダ、絶縁膜や子会社でLED関連も生産。海外生産メイン。
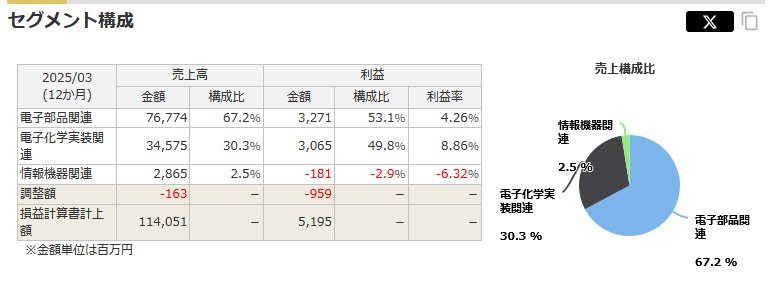
個人的に気になっていた理由は8月の決算で電子部品関連事業が「データセンター向け等好調分野の拡大により、売上高は197億8千3百万円(前年同四半期比22.4%増)、セグメント利益は8億6千8百万円(同30.3%増)と、売上・利益ともに大きく伸長しました。」と現在最も旬と思えるテーマに伴うセグメントの上振れ記載があったものの全体の経常利益、純利益は前年同期比から下振れたこともあり?株価が反応していなかったから。
投資仮説
・データセンター増設を背景に、PDU/UPS向け大型トランス・リアクタ需要が米国中心に拡大と会社が明言。25/3期は売上1,140億円(+7%)・営業益52億円(+5%)と増収増益。電子部品セグメントは767億円・セグ益33億円。
・26/3期以降も注力市場をクリーンエネルギー&次世代パワエレとし、DC向け需要に継続対応の方針。HVAC用リアクタでDC案件の裾野も狙う。
・プロダクト面でも、データセンター用途ページにトランス/リアクタ/電流センサー/ゲートドライバ/電源モジュールなど配電・電源の“中身”が並び、AI投資の必需材を押さえる。
近々のトリガー
・北米DCのPDU/UPS向け受注の継続(決算での受注・出荷コメント)。会社開示でDC向けが明記されやすい。
・SiC対応ゲートドライバ/電流センサーの新製品採用(製品ページや流通サイト更新)。
・**電子化学(ソルダ・レジスト)新棟完成(国内、’25/10予定)**による供給力・固定費の変化。
主なリスク
・産業機器やスマホなど他分野の循環、価格競争。過去に中国子会社の在庫会計でガバナンス是正策を実施(影響限定と開示)しており、再発管理の進捗は注視。
AI半導体ほど話題化しておらず評価が遅れやすい一方、DC設備の物量(kVA/ラック数)に比例して積み上がる収益特性。米クラウドのCAPEXアップデート⇄同社の受注・生産コメントの連動を確認しに行く。
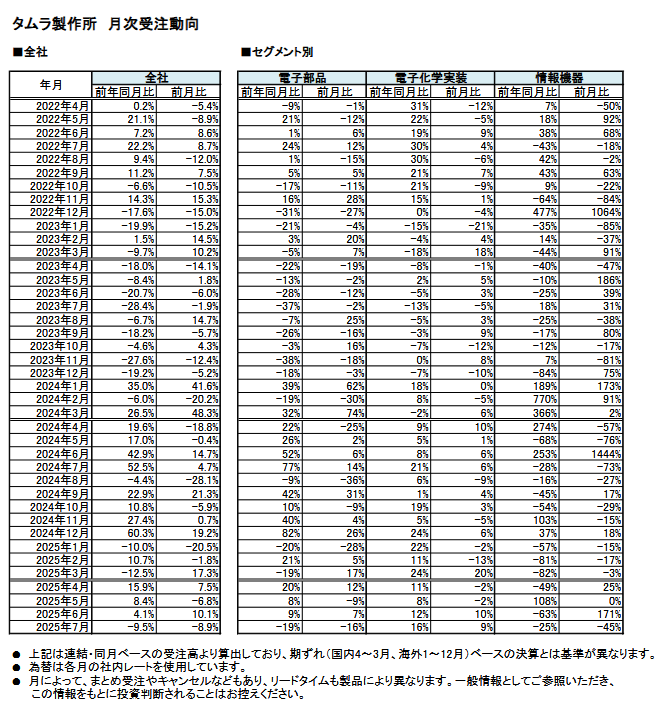
適時開示はないがIRで月次受注動向を公開しているので毎月チェックしていきたい。
https://www.tamuracorp.com/ir/library/order-trends.html
直近25年7月の電子部品が-19%となっているが前年24年7月が+77%と特に上振れているのでその反動と考えれば悪くないかも?
いまのスナップショット
・25/3期:売上1,140億円(+7%)、営業益52億円(率4.6%)。欧米でデータセンター向けがけん引。
・電子部品内訳:大型トランス/リアクタ +43.9%(北米DC向け需要拡大)。
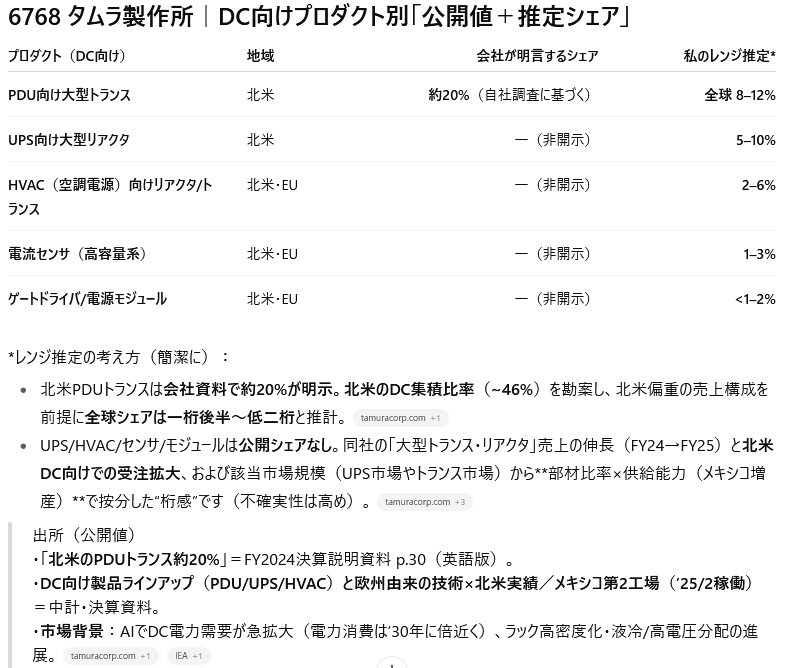
・PDU向けトランス北米シェア約20%(自社推計)。メキシコ第2工場は2025年2月稼働計画と説明(供給力強化)。
チェックリスト(打ち手 → 追う数字の目安)
① DC向け拡大の持続 → 「電子部品・大型トランス/リアクタ」の売上YoY+20%前後持続を決算補足で確認。セグメント別伸びの鈍化=一旦の天井サイン。
② 月次受注トレンドでモメンタム判定 → 電子部品の受注YoYが**+10%超を複数ヶ月継続=上方圧力、▲に転落**&MoM連続悪化=警戒。毎月のPDFでチェック。
③ 生産体制(北米供給) → メキシコ第2工場稼働後の立上りコメント(歩留/出荷)と、米国中西部営業拠点設置の有無。サプライ制約が取れればシェア獲得速度↑。
④ 為替感応度 → 期中平均US$レートの変化と欧米比率の上昇。円高時は数量が強くても利益率にブレーキ。
⑤ マテリアル(電子化学)サブテーマ → スマホ/基板向け回復やPICC・SiC関連材料の進展コメントを随時反映(中計テーマ)。
現時点の見立て(バリュー仮説)
DC設備投資(PDU/UPS/冷却)にコア部材で実需リンク。月次受注のリード指標が見れる稀有な重電系=「数字で張れる」テーマ。シェア/供給力が効けば、OPマージン5%台→6%台の余地。
「AIデータセンター向けの強み」はある?
**結論:ある(“高電圧・大容量・高周波”の磁性部品×北米サプライ網)。**根拠は以下。
・実績ドライバ:北米DC向けでPDUトランス約20%と明示。大型リアクタ/トランスの売上はFY24に+44%、メキシコ工場の能力増強で北米への供給力を強化。AIでPDU/UPS個数が増える(消費電力に比例)ため、量的な恩恵が続く構図。
・技術適合:AI時代はラック80–200kW級が増え、48V分配や将来的な800V HVDC構想が進む=高電圧・高周波対応磁性部品(リアクタ/トランス、フィルタ)、大電流センサが重要。タムラはまさにその領域の製品群をフルラインで持つ。
・地理・生産:8拠点のグローバル供給網+メキシコ第2工場稼働(’25/2)で北米ハイパースケーラーの地産地消に対応しやすい。リードタイム/物流で優位が出やすい。
・総合提案:PDU/UPS/空調(HVAC)に対し、トランス/リアクタ+センサ+ゲートドライバ/電源モジュールを束にした“トータルソリューション”を掲げており、AI向け設計変更(高密度・液冷化)に合わせた横展開が利く。
・需給の追い風:AIで**DC電力需要は’30年まで年率~15%**増(IEA)。電力系(受配電/UPS)と冷却投資は中核で、部材の物量が積み上がるテーマ。
今更ながらPERAGARUの塩谷さんを見る
今週の1up投資部屋にオルタナティブデータサイトPERAGARUを運営しているアナリストの塩谷さんが出て注目銘柄を解説していてとても参考になった。特に4397チームスピリットの変化とかは自分では一生スルーしてしまう内容。企業への取材などで着実に変化を捉えに行くまさに凄腕だと思った。以前からPERAGARUは知っていたけど自分のスタイルと資産規模的に有料で使い倒せる気がしないのでスルーしていた。これを機に塩谷さんのYoutubeライブのアーカイブをAIに要約してもらってチェック。
個人的に気になった銘柄を簡単にまとめると7804ビーアンドピー(ポップ制作からデジタルサイネージ事業への業態変化、インドネシアでの高いシェア)4337ぴあ(手数料アップ、電通のオリンピック不祥事で大型案件がぴあに来ている件)4245ダイキアクシス(ホームセンター部門から独立した企業で、インドやバングラデシュで浄化槽事業を展開。海外成長による変容期待)
やはり市場が企業を見る目が変わる(変容する)可能性を秘めているような銘柄、つまりはメガネ女子系銘柄が自分の好みであると思った。これは個人的な仮説だけどぴあについては大阪万博特需を織り込んでいるような株価水準だと思うが転売の厳格化や推し活激化で手数料アップは結構受け入れられやすい環境にあるのではないかと思う。
塩谷さんのような超優秀な凄腕達が他にもどんどん凄腕コミュニティを形成していっていると思うと自分如きが個別株投資をして良いのだろうかと思えてくる。彼らと銘柄分析ディベード勝負で勝たなければ株の世界では生き残れないと思うと完全に戦意喪失する。が、向き合うべきは彼らではなくて一つの市場で自分がわかる(と思う)上がる株を見つける事。凄腕はなるべく直視せずシンプルに考えるようにしているが果たしてこの現実逃避一人よがりでどこまで続けられるのだろうか。
2025年の記録
配当落ちもあるので一時的だろうけど今週はついに資産年初来プラ転。4月7日の資産年初来マイナス47%(翌日税金が戻るから仮の数値だったけど)時点ではここからレバなしで取り戻すには数年かかると覚悟したがまさに今年は奇跡の相場環境にある。指数も大幅に下回るクソ雑魚だけど自分の中で意識していた数字なので嬉しい。死を決意して暴落前のポジションを全て保持していればとっくにプラ転していた訳だけどそれは到底無理。市場に怖気付くと共にレバを掛け続ける限り下手な自分は必ずどこかで大きく売らされる側の人間だと身をもって理解できた事を大きな収穫と捉えたい。
